가업승계에 대한 증여세 과세특례 제도란?
가업의 사전상속제도
가업승계에 대한 증여세 과세특례 제도란?
◆ 가업요건을 갖춘 중소기업을 10년 이상 계속하여 경영한 60세 이상의
부모로부터 해당기업의 주식(100억 원 한도)을 자녀가 증여받는 경우
•증여시점에서는 5억 원을 공제한 후 10%(과세표준 30억 원 초과분에 대해서는 20%)의
낮은 세율로 증여세를 과세하고
•상속(부모사망) 시 기본세율(10%~50%)로 상속세를 정산하는 제도를 말합니다.
•2014. 1. 1. 조특법(§30의6)을 개정하여 적용기한을 폐지하였습니다.
▒ 가업요건을 갖춘 기업이란?
◆ 가업요건을 갖춘 기업이란 피상속인이 10년 이상 경영한 매출액
3,000억 원 미만의 중소·중견기업을 말하며,
※상호출자제한기업집단 내 기업이 아닌 경우로서, 규모의 확대 등으로 중소기업을
졸업하였으나 증여일이 속하는 사업연도의 직전 사업연도 매출액이 3,000억 원
(2014. 1. 1.이후부터) 미만인 기업의 경우에도 과세특례를 적용받을 수 있습니다.
◆ 10년 이상 계속하여 증여자와 그와 특수관계자의 주식 등을 합하여
해당 법인의 발행주식총수의 50%(상장·코스닥상장법인은 30%)
이상을 보유했어야 합니다.
▒ 수증자의 요건은?
◆ 수증자는 가업주식을 증여받는 날 현재 18세 이상 거주자여야 하며,
증여세 신고기한 (증여일이 속하는 달의 말일부터 3월 )까지 가업에
종사하고 증여일부터 5년 이내에 대표이사에 취임하여야 합니다.
◆ 수증자의 배우자가 증여세 신고기한까지 가업에 종사하고 증여일
부터 5년 이내에 대표이사 취임하는 경우에도 특례 적용할 수
있습니다.
▒ 가업승계 증여세 계산
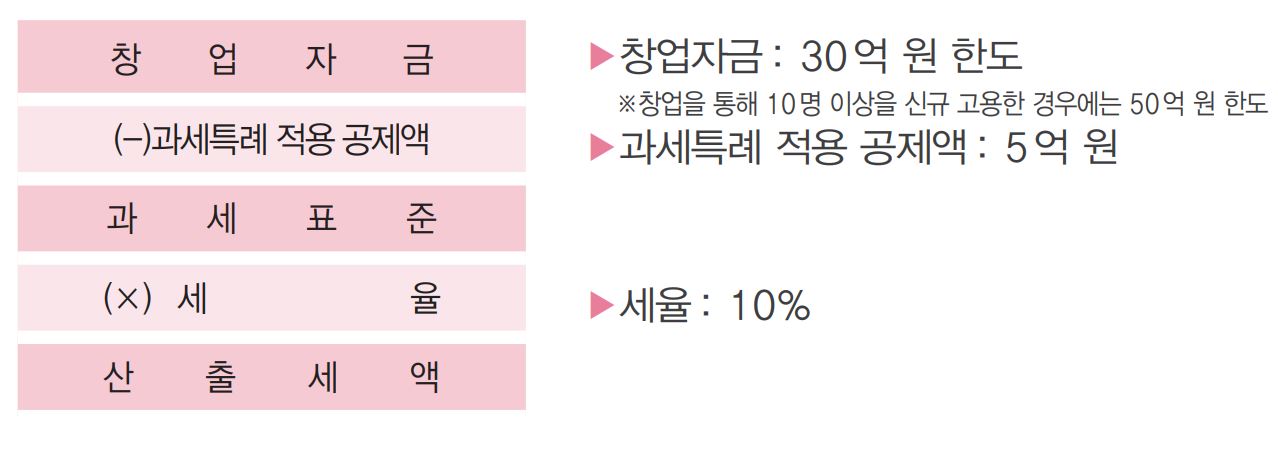
◆ 가업승계에 대한 증여세는 증여재산의 가액에서 과세특례 적용
공제액 (5억 원 )을 차감한 나머지 금액에 특례세율 (10%, 20%)을
곱하여 계산합니다.
◆계산절차
▒ 가업승계 주식에 대한 증여세 과세특례 신청
◆ 가업승계를 위해 주식을 증여받은 경우에는 증여세 신고기간 내에
과세표준신고서와 함께 반드시 가업승계 주식 등 증여세 과세특례
적용 신청서를 제출하여야 특례적용을 받을 수 있습니다.